扫描下载APP
其它方式登录
MiniMax正从依赖C端AI陪伴应用(如Talkie、星野)的高用户低毛利模式,全面转向B端企业服务,以开源Code CLI等工具推动开发者接入其模型生态,通过Token调用实现变现。其B端收入占比升至63.4%,ARR达8亿美元,但面临毛利率偏低、模型能力落后、价格战导致客户黏性不足等挑战,尚未建立可持续的定价权。
B站2026年计划追加10亿元AI资本开支,聚焦视频理解、分发与创作三大方向,不参与通用大模型军备竞赛,而是将AI作为提升内容效率与平台竞争力的基础设施。此举旨在应对红果等新兴AI驱动平台的竞争压力,巩固创作者生态与社区优势,但投入主要起防御性作用,难以构建技术壁垒。
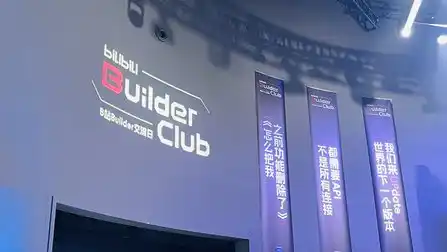
AI大幅降低创作门槛,催生新型创作者Builder(建造者),B站通过AI创造大赛、内容生态与Toy平台推动其商业化,将创造力转化为可计价的生意,以应对流量见顶压力并支撑广告与新增变现路径。
自变量机器人成立仅两年半,尚未实现规模化量产和销售收入,却获30多家机构超50亿元融资,估值飙升至200亿元,并已秘密递表港交所。公司主打端到端具身大模型WALL-B和数据工厂,技术路线激进、烧钱迅猛,商业化落地缓慢,物流分拣直播等宣传引发对标争议,高估值背后面临模型变现、量产交付与财务可持续性的严峻考验。
B站正成为国内AI创新的核心孵化场,其举办的AI创造公开赛吸引1.34万年轻UP主参与,产出大量具象化AI应用;大量项目在发布阶段即获融资,投资人将B站视为早期AI项目发现与验证的关键平台,B站角色正从内容社区升级为AI产品首发、用户反馈、创业孵化及投融资对接的生态枢纽。
视频平台正加速将AI从战略概念落地为实际收入来源,腾讯、爱奇艺、芒果超媒、B站、快手等在2026年半年报中首次披露AI项目进展、创作者规模、广告增速及直接AI收入。行业面临用户增长乏力与传统收入下滑压力,AI主要创收路径集中在AI制作工具(如可灵AI)销售和AI驱动的广告营销,而非内容分账本身;平台策略分化明显:长视频平台侧重IP改编长剧降本增效,UGC平台则借AI工具赋能创作者并收取流量与广告分成。
MiniMax发布上市后首份中报,上半年营收1.17亿美元同比增283.1%,但经调整净亏损扩大至2.93亿美元;收入结构转向To B为主,开放平台收入占比升至63.4%,毛利率达69.4%;多模态H系列与语言模型M系列双线推进,研发投入为收入的2.55倍;公司融资超160亿港元,现金储备支撑约2.5–3年,关键挑战在于提升单位经济效率与毛利率可持续性。
自变量公司为训练其具身智能核心模型WALL-B,放弃商业化机器人服务,转而向真实家庭支付每月3000元补贴以获取高质量物理交互数据。此举源于具身智能领域严重数据荒,尤其缺乏千万小时级真机家庭场景数据,而此类‘牛奶数据’是突破泛化能力瓶颈、支撑高估值与IPO的关键燃料。
MiniMax上半年收入同比增283.1%,B端收入占比升至63.4%,Token消耗量达年初20倍,ARR突破8亿美元,显示大模型商业化加速;但研发高投入致净亏3.58亿美元,行业普遍面临‘高增长、高亏损’现状,盈利拐点预计在2028–2030年。
抖音、快手、B站、小红书等主流内容平台集体布局AI互动内容,涵盖AI小游戏、互动剧情、知识图谱、实用小工具等形态,旨在应对流量见顶的存量竞争,降低创作门槛以激活创作者生态。海外Loopit等应用已验证初步爆发力,但国内仍面临留存低、变现难、流量闭环未打通等挑战,创作者需聚焦情绪表达、热梗转化与用户痛点,以快速迭代方式抓住早期红利。
AI Agent创业热潮在2026年夏季迅速退潮,资本市场从狂热转向冷静,融资热度骤降,C端通用Agent面临用户下滑与大厂挤压,商业化重心转向B端垂直场景和海外C端市场。To B模式以SaaS或驻场交付为主,但受制于算力成本与客户适配难题;出海虽付费意愿强,却需克服本地化与合规门槛。生存关键在于沉淀行业数据、客户信任等大模型无法复刻的独特资产。
互动内容作为一种强沉浸感、可玩式的新内容形态,正被B站、小红书、抖音、快手四大平台密集布局,通过内测创作工具、设立专属专区、提供亿级流量与百万奖金扶持等方式加速生态建设。其主流玩法涵盖互动小游戏、互动叙事和实用工具三类,依托AI降低创作门槛,提升用户参与感与平台时长粘性,成为短视频增长见顶后的关键增量赛道。
B站引入AI技术专家曾爱玲担任AI视频生成业务负责人,试图弥补在AI视频生成赛道的落后局面,但受限于研发投入远低于快手、抖音等对手,且战略重心偏向AI赋能PUGV生态而非自研大模型,短期内难以复制‘快乐马’或‘可灵AI’式突破;文章探讨B站在AI时代如何平衡盈利压力与长期技术布局,强调其需以UP主生态为根基,在版权争夺与AI基建之间寻求破局路径。
字节跳动高调宣布All in AI To B战略,重组组织架构聚焦企业生产力,但实际在WAIC等核心To B产业展会缺席,反而重仓ChinaJoy等C端文娱展会,暴露其通用大模型能力短板、C端流量基因惯性与商业化现实之间的深层矛盾。
字节跳动年内两次召开全员会,承认大语言模型领域暂时落后于海外领先者,坚持自研路线;战略重心转向To B生产力场景,整合豆包、飞书、火山引擎,聚焦抖音和豆包为两大‘粗主线’;同时强化校招生培养,强调组织者能力与AI时代人才标准。